最近不少关注出海金融和境外开户的朋友,都在讨论哈萨克斯坦官方推出的 eResidency 项目以及与其深度绑定的哈萨克斯坦 Freedom Bank(自由银行)远程开卡。
官方网页宣传写得非常诱人:只需要一本带 NFC 芯片的护照,花费 USD49,就能足不出户拿到哈萨克斯坦官方 IIN(个人识别码)、一张哈萨克斯坦本地 eSIM 手机卡,并在线开出 Freedom Bank 的多币种借记卡(DepositCard / SuperCard)。
但天下没有免费的午餐,低成本的捷径背后往往藏着巨大的落差。猫MOMO 实测全程走完这套开户链路并支付了 USD49,发现其中存在数个致命的暗坑与隐藏收费。
如果你是冲着“拿哈国官方 IIN 去绑 eGov 搞政务”、“用本地手机号长期开其他银行”、或者“享受 Freedom 集团的高额返现”去的,请务必先看完这篇避坑实测,帮你省下 USD49、每月 USD15 的月租刺客和折腾的时间!
太长不看版(30 秒自测是否该花这 USD49)
避坑核心结论:
一、真实开户全流程:从 Freedom Banker 到收银台实测
按照 Freedom Bank eResidency 官方说明 与 哈萨克斯坦 eResidency 官网,整套开户流程是由银行端发起、政府计划承接、再返回银行端落地的闭环:
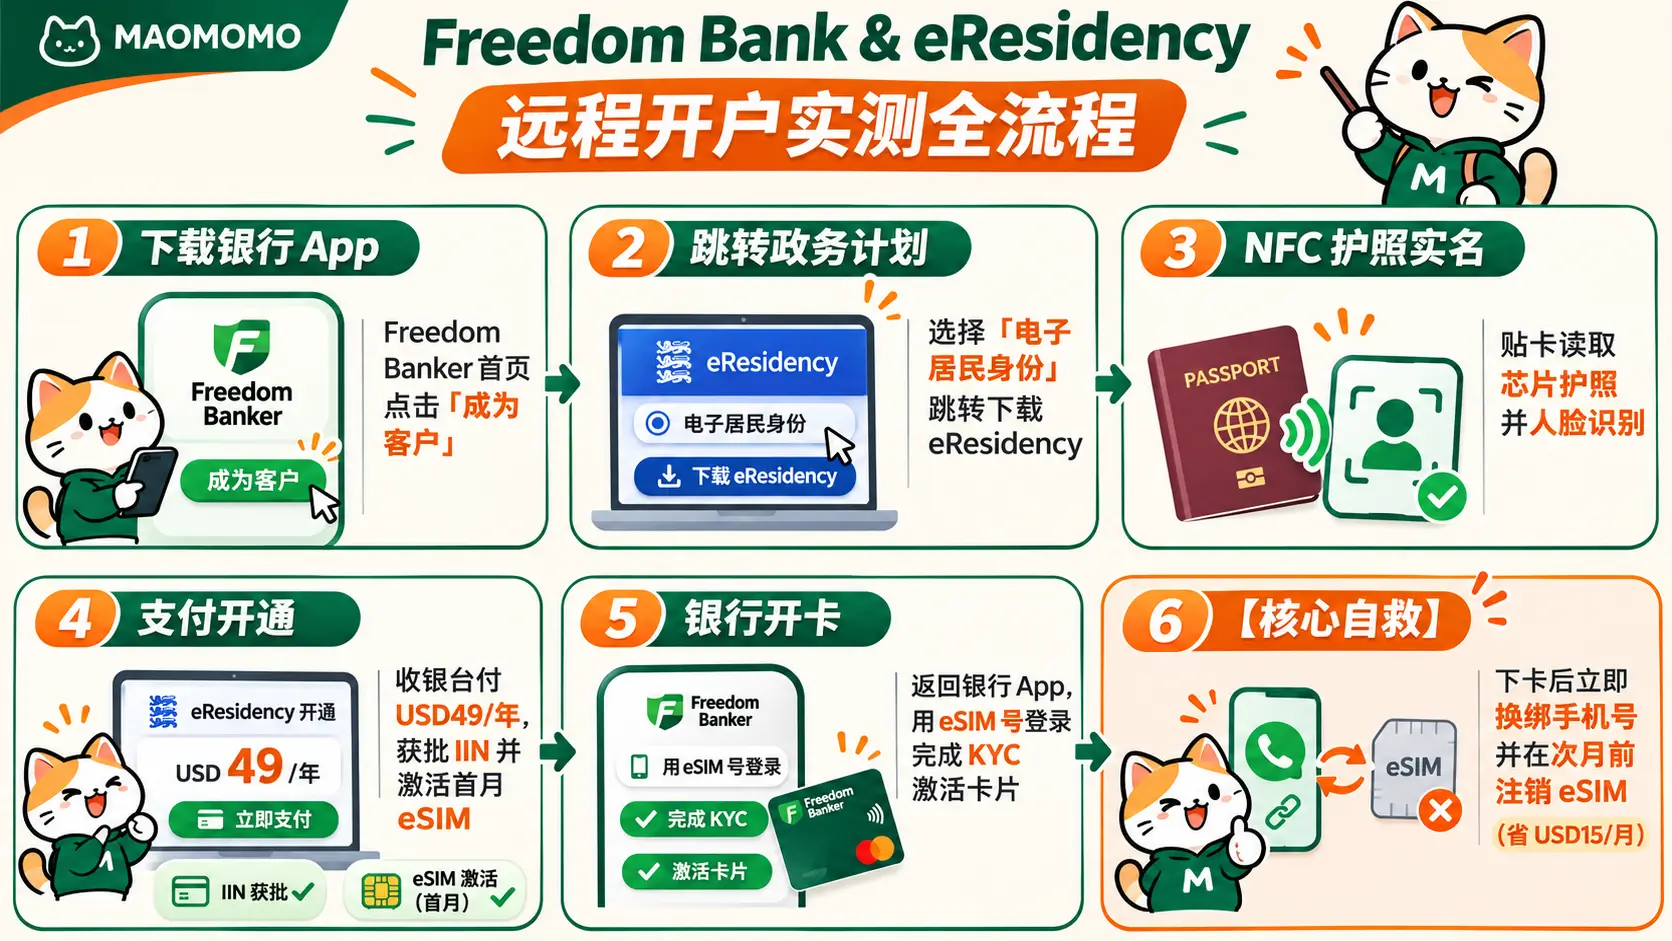
实操界面拆解
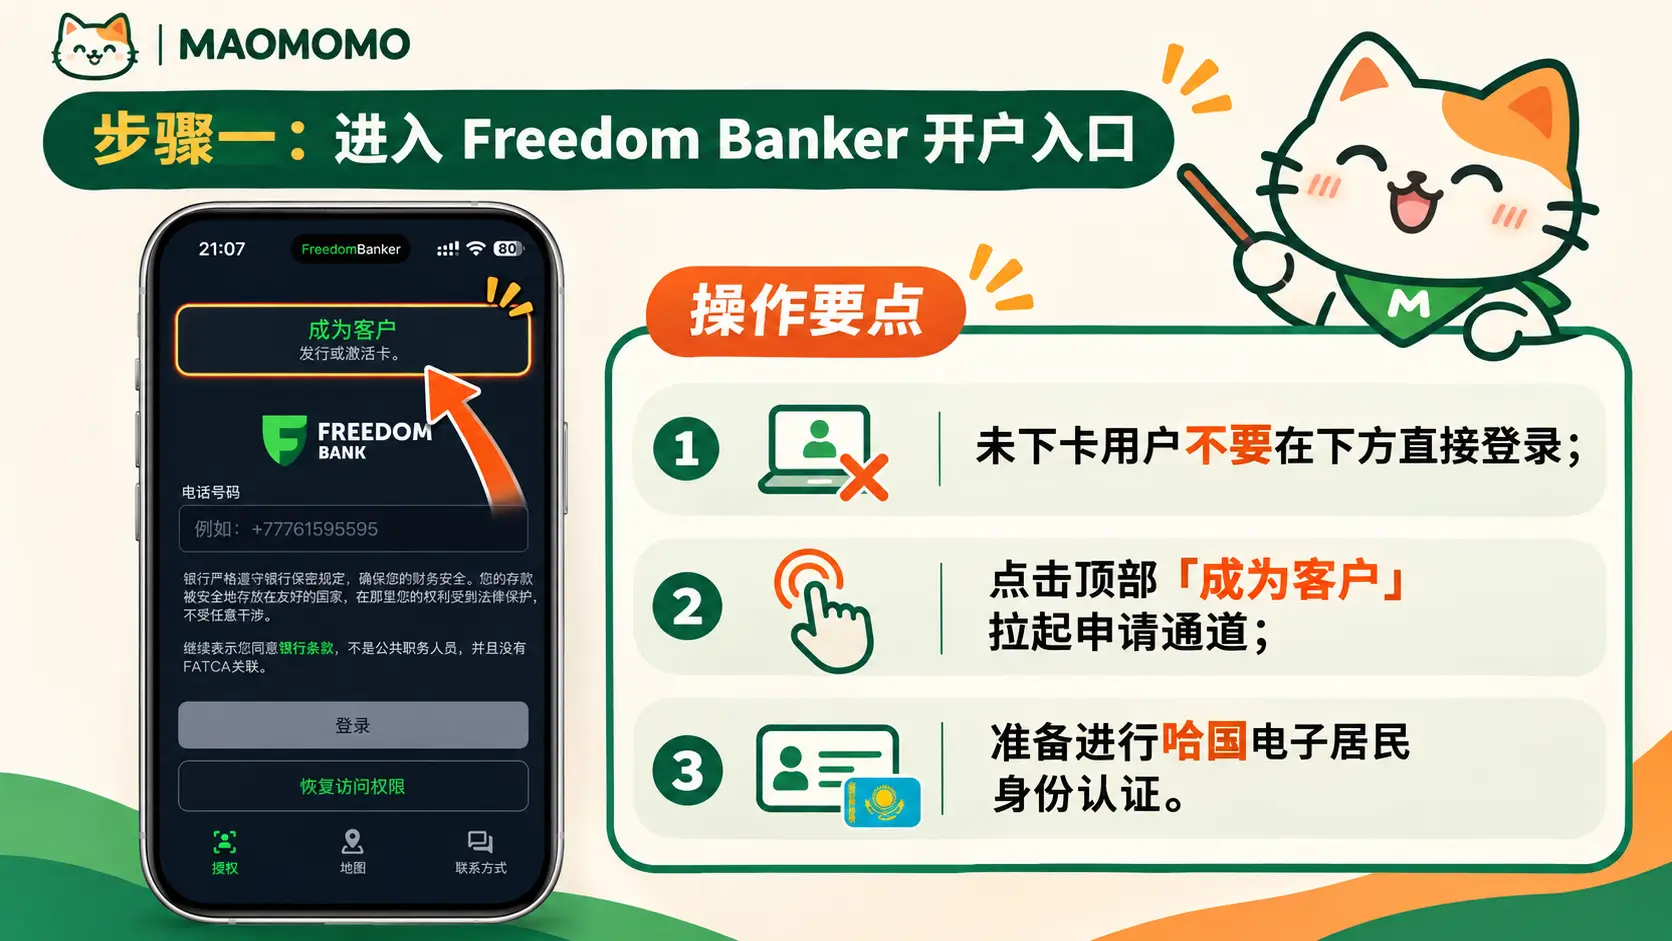
从实测截图来看,入口与跳转逻辑如下:
- 从银行端发起拉起: 打开「Freedom Banker」App,在登录首页点击顶部的「成为客户 – 发行或激活卡」;
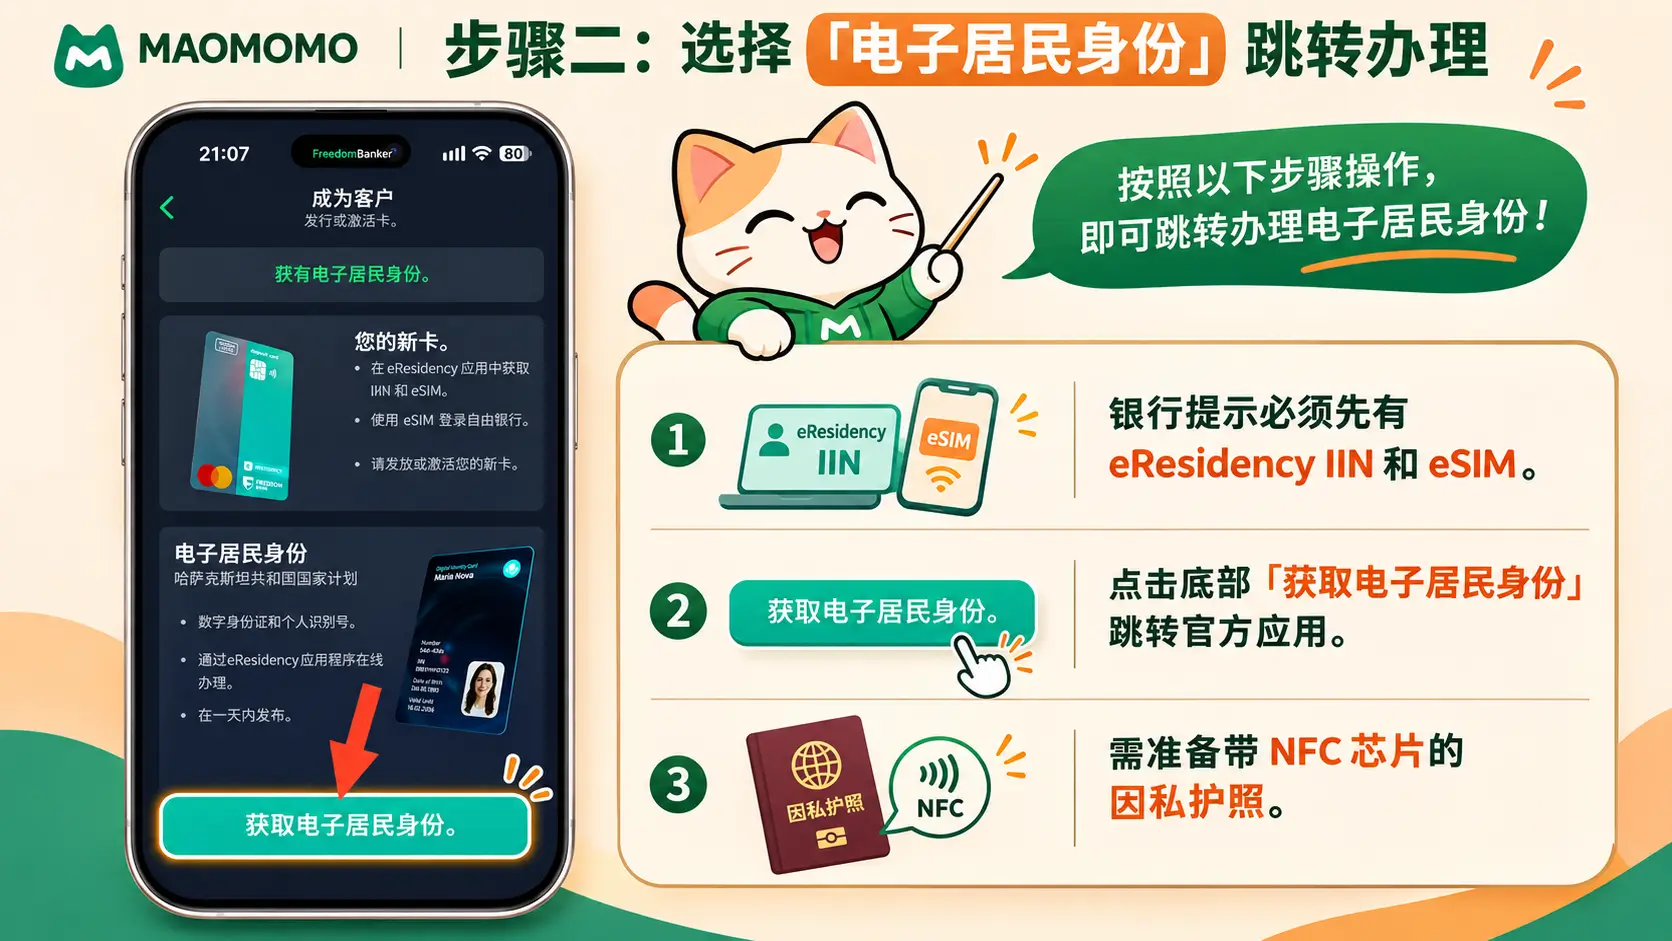
- 选择电子居民身份渠道: 进入下一页后,选择下方的「电子居民身份 – 哈萨克斯坦共和国国家计划」,点击绿色的「获取电子居民身份」按钮;系统会引导下载并打开「eResidency」App;
- 完成 NFC 护照读取: 准备好带有嵌入式 NFC 芯片的有效因私护照(有效期建议 6 个月以上),手机贴紧护照芯片读取加密数据,并录制人脸活体;
- 进入支付页面: 审核通过后,直接进入 eResidency 收银台进行支付。
此时,第一个关键疑点和费用暗坑就直接暴露在眼前。
二、大坑一:收费暗藏玄机!官网说一次性,收银台却写「USD49/年」?还有每月 USD15 刺客!
1. 矛盾的计费周期:一次性还是按年收?
在 Freedom 银行官方网页的 FAQ 中,官方写的是:
“One-time fee of USD49 for the program operator’s services.”(计划运营商服务费:USD49,一次性支付)
但当我们真正进入 eResidency 官方 App 的收银台时,屏幕顶端赫然写着:
「$49 /每年 支付 eResidency」
收银台的界面定性已经非常清楚——官方底层是把这项身份服务定义为按年收费的订阅制,而不是永久买断!
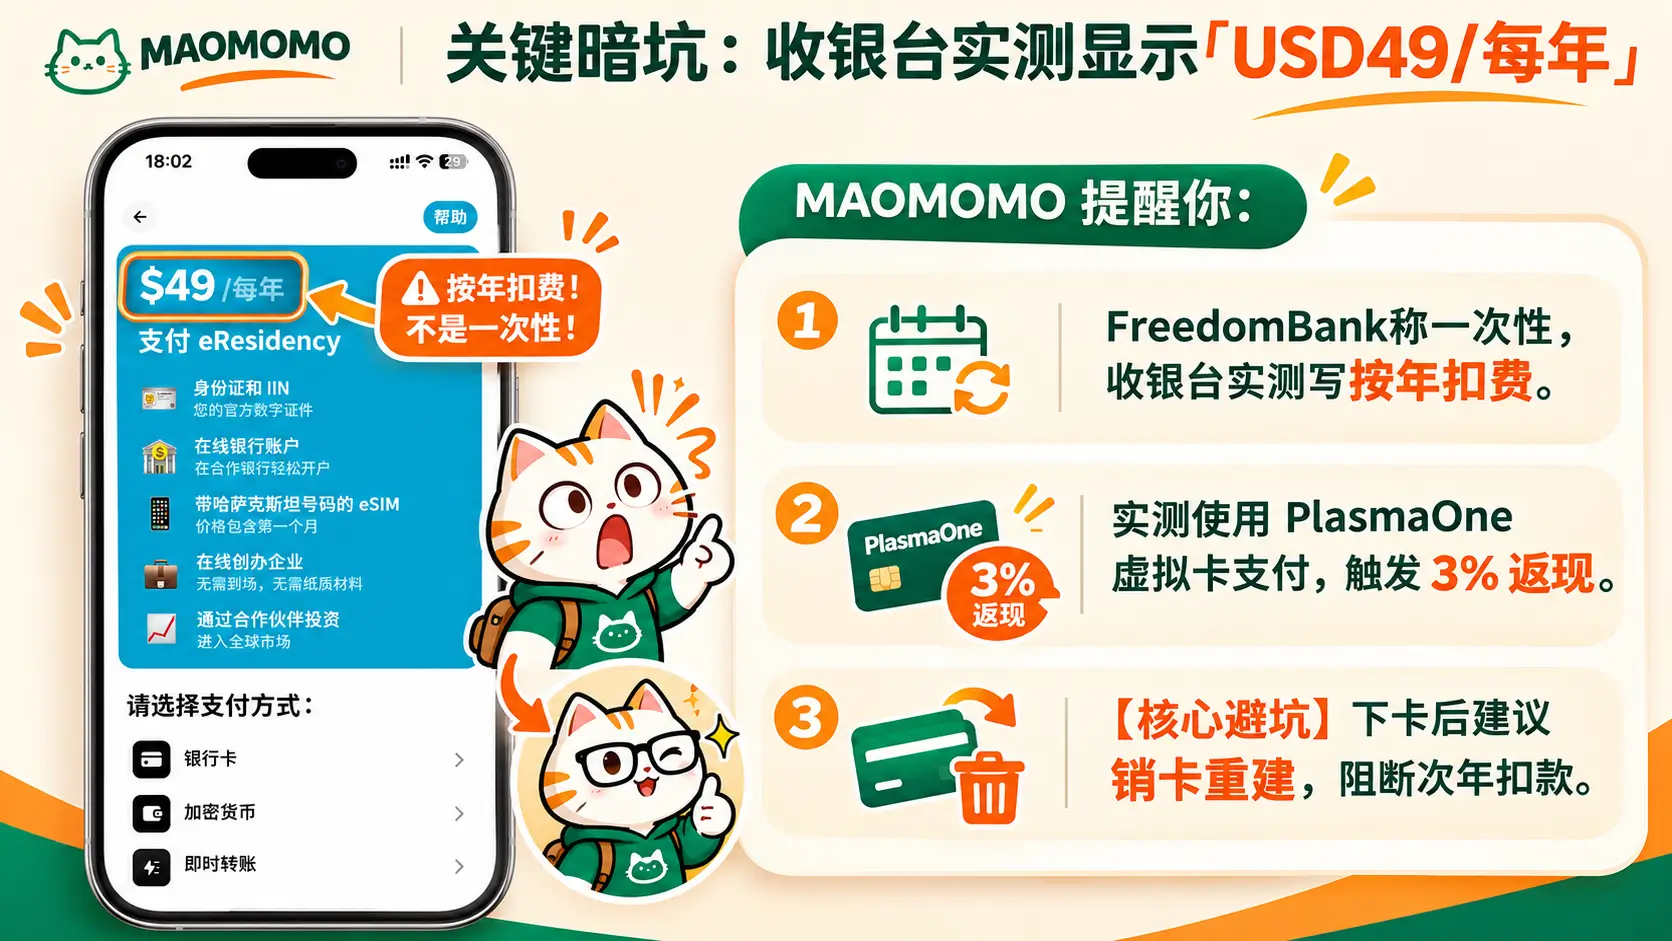
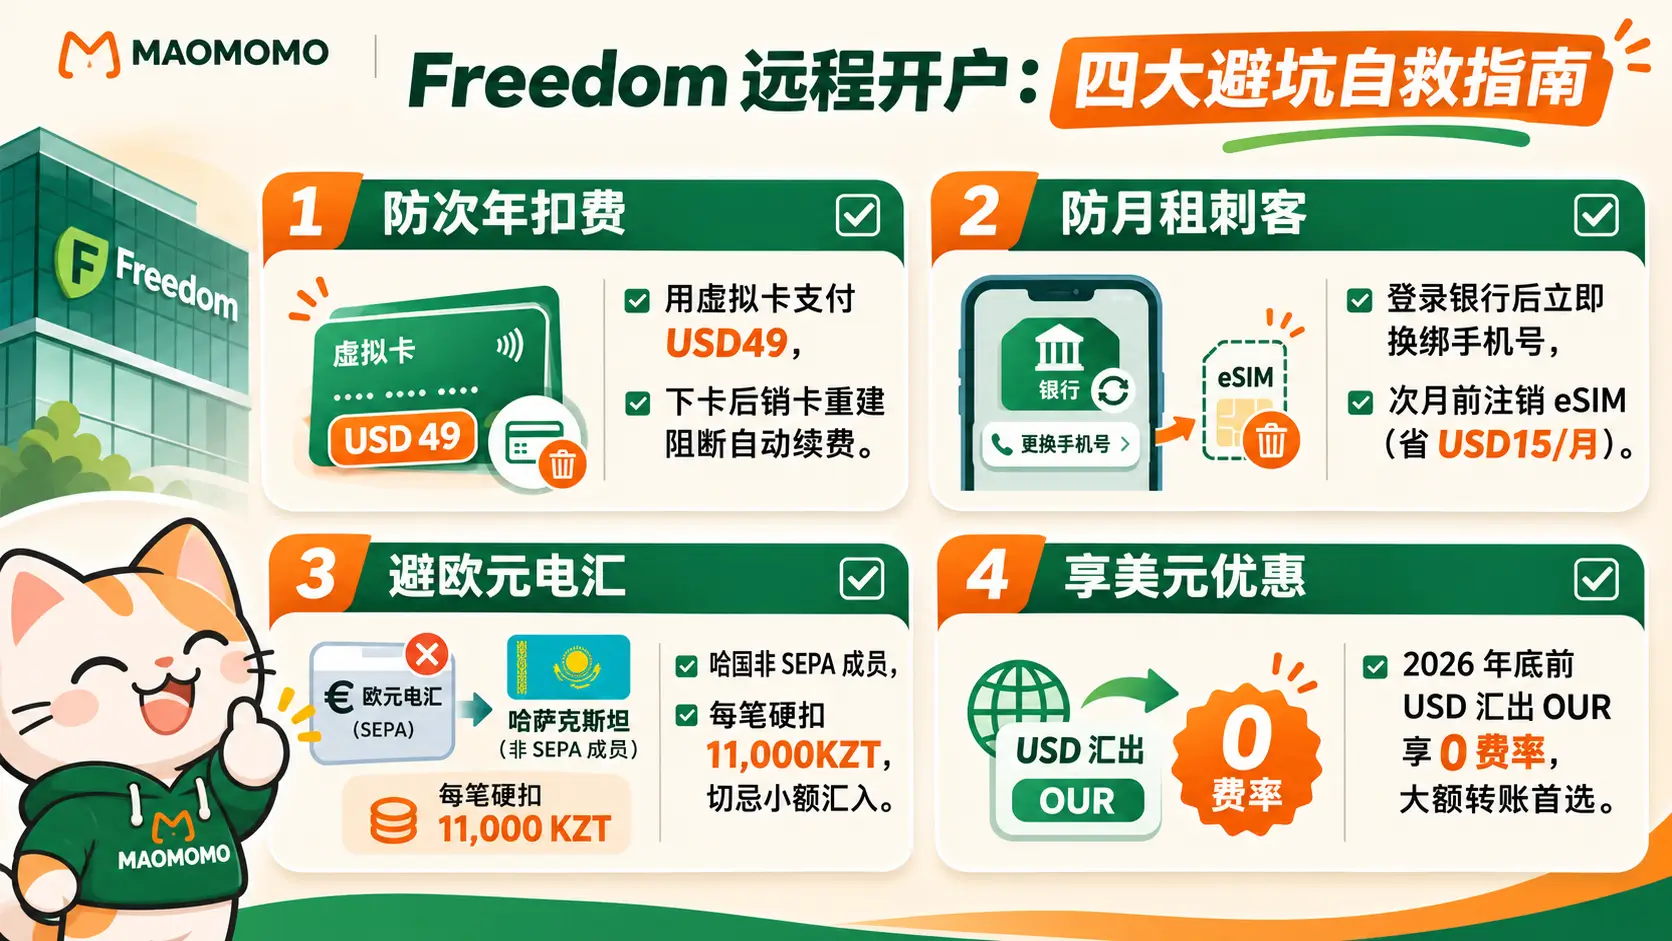
实测支付与 3% 返现小彩蛋: 在 eResidency 收银台支付这笔 USD49 时,我们实测使用的是 PlasmaOne 虚拟卡(输入卡号、有效期及 CVV 支付)。令人惊喜的是,这笔跨境支付实测成功触发了 PlasmaOne 的 3% 消费返现。
防自动续费终极对策:源头销卡防背刺 由于 eResidency 官方并未在 App 内提供清晰的次年自动续订取消通道,次年具体的扣款规则尚无法确定。为了防范次年被系统沿用原支付方式无预警自动划扣 USD49,最稳妥的实操方案就是从发卡源头直接切断:
实操避坑绝招:强烈建议使用支持随时销卡与重新开卡的境外虚拟卡(如实测的 PlasmaOne)进行支付;等整个开卡流程走通、手机号换绑完毕后,过段时间直接在虚拟卡后台将这张支付卡删除注销,然后重新创建一张新虚拟卡。这样即便次年系统发起自动划扣,原卡也早已失效注销,从根源上彻底阻断被暗中扣费的风险!
2. 真正的月租刺客:eSIM 仅包首月,次月起高达 USD15/月!
很多朋友以为付了 USD49 就能一直持有一张哈萨克斯坦本地手机卡,但仔细看收银台第三条说明:
「带哈萨克斯坦号码的 eSIM – 价格包含第一个月」
实测发现:从第二个月开始,这张附带的哈萨克斯坦 eSIM 手机卡每个月需要支付高达 USD15 的月租!
如果一直保留该号,后续每月仅手机卡月租就需要持续支付 USD15。更讽刺的是,正如后文所述,这还是一张出境后被严重阉割、无法自由收发短信、无法绑定政务的“残废号”,每月花 USD15 去养它毫无性价比可言。
3. 保姆级避坑与自救操作:开户后立即换绑 + 注销 eSIM
为了不被后续每月 USD15 的月租持续反薅,实测验证可行的标准操作路径如下:
- 下卡后立即换绑常用手机号: 在 Freedom Banker App 成功开立卡片并能正常使用后,第一时间进入网银安全与个人信息设置,将账户绑定的手机号码更换为您自己的长期常用手机号(支持国内手机号或其他低成本境外保号卡);
- 在首月到期前注销 eSIM: 确认手机号换绑成功并能正常接收银行动态验证码后,务必在次月扣费前主动停用或注销该 eSIM,果断止损,彻底封堵每月 USD15 的月租漏洞!
三、大坑二:USD49 买来的是“政务孤岛”,eSIM 根本无法绑定 eGov
不少熟悉哈萨克斯坦金融体系的朋友都知道,哈萨克斯坦的本土银行开户、税务合规、电子签名甚至公司设立,核心都依托于 eGov(哈萨克斯坦电子政务系统) 与 IIN(个人识别码) 的深度绑定。
很多出海玩家最初的如意算盘是:“花 USD49 就能拿到官方 IIN,还白送一个哈国原生手机号,以后登录 eGov 查税单、办地址证明、开其他中亚银行岂不是易如反掌?”
然而实测结果直接泼了冷水:附带的 eSIM 根本无法在 eGov 完成绑定,也无法登录 eGov!
深扒 eResidency 官网的条款细节,官方在条款里写下了非常明确的底层技术限制与免责声明:
| 官方条款维度 | 官方具体规定与限制条文 | 对持卡人的实际影响 |
|---|---|---|
| 移动公民库(BMG) | 官方条款明确指出:“eSIM 号码是根据 eResidency 计划临时提供给用户的,并未分配给其永久使用,包括未在哈萨克斯坦共和国移动公民数据库(BMG)中注册。” | 无法通过哈国政务系统的手机号身份校验,eGov 无法绑定。 |
| 境外漫游短信限制 | 在哈萨克斯坦境外漫游使用时,该 eSIM 仅允许接收来自预先批准的白名单号码短信(仅限银行、券商等合作方),境外不提供外发短信和语音通信。 | 无法自由接收其他第三方平台或政务系统的验证码,更发不出确认短信。 |
| 国家政务门户可用性 | 官方条款直接点名:“包括 eGov 和 eLicense 在内的任何政府门户网站都不适用于该计划。电子居留身份证与正式身份证件不同,不能用于公共服务。eResidency IIN 仅用于单独的生态系统。” | 彻底与哈萨克斯坦主流公共政务体系绝缘,属于完全独立的“数字沙盒”。 |
避坑小结: 如果你需要的是一个能够长期持有、已实名录入哈萨克斯坦移动公民库(BMG)、能够自由登录 eGov 办理各类公证和政务的“正统 IIN + 长期手机号”,千万不要通过这套 USD49 的路径申请! 这个号码本质上只是为了让你在开户时能通过银行网银验证的“一次性跳板”。
四、大坑三:生态割裂,Freedom SuperApp 无法登录激活返现
Freedom Bank 在哈萨克斯坦本土以及海外宣传中,最吸引人的王牌权益之一就是其庞大而丰厚的消费返现生态——包括日常消费返现、Freedom Lenta 专属特惠,甚至还能返还挂钩 Freedom 纳斯达克上市公司的“投资币”(FRHC 货币权益)。
但在实际体验中,你会遇到非常尴尬的“双 App 割裂”:
- Freedom Banker(日常网银 App):
- 主要负责基础的账户展示、银行卡管理、出入金和基础转账。通过 eResidency 申请下来的卡片,可以在这里正常查账与使用。
- Freedom SuperApp(综合超级 App):
- Freedom 集团真正的核心生态平台,汇聚了投资理财、电商生活、信用服务以及所有的返现与忠诚度奖励计划。
实测翻车点: 当我们尝试使用刚刚在 Freedom Banker 激活成功的 eResidency eSIM 手机号及账户,去登录「Freedom SuperApp」以激活卡片的消费返现功能时,系统直接提示无法登录或无法完成验证,返现功能完全无法激活!
根据深入了解,由于 eResidency 身份属于特定的非居民限制性沙盒账户,且绑定的临时 eSIM 并未入驻哈国移动公民体系,Freedom 集团后台的综合 SuperApp 体系目前并没有向这类 eResidency 客户完全开放底层权限。
换句话说:宣传里诱人的高额返现、投资币回赠,在这张卡上通通看不见也摸不着。你手里拿到的,只是一张被剥离了所有返现福利的“白板借记卡”。
五、充值深度测评:Apple Pay 充值 0 手续费实测、官方入金资费与发卡行 MCC 6012 风险
吐槽完上面的大坑,这张卡在出入金上是否还有价值?我们在资金测试中,确实发现了一个顺滑的通道:通过 Apple Pay 绑定外卡向 Freedom Bank 借记卡充值入金。
但需要特别明确的是:我们目前仅完成了小额资金测试! 虽然在 App 内尝试输入 USD5,000 时界面同样显示 0 手续费,但这属于未经大额实际扣款验证的界面预估。
为了摸清底层的收费真相,我们特意从 Freedom Bank 官方文件库 与 eResidency 官方卡片说明 拉取了总行正式的资费法律文档,发现了表面 0 费率背后的基准条款与发卡行风控盲区。
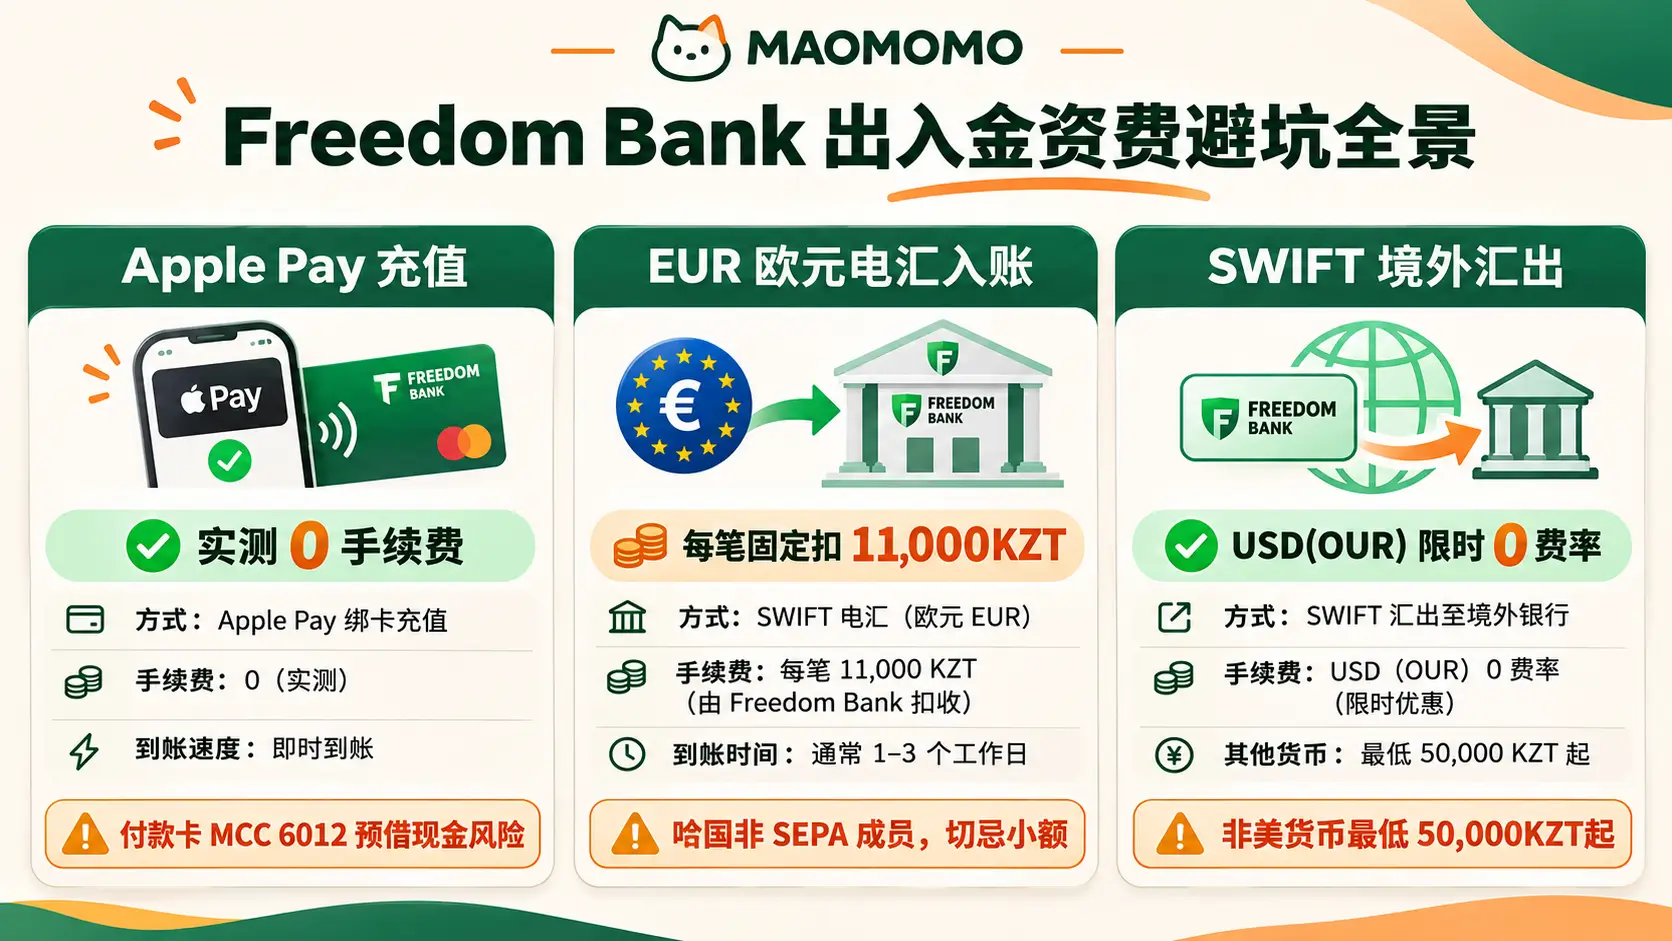
1. 实测实操:Apple Pay 小额充值 USD 与 EUR 均为 0 手续费
我们在 Freedom Banker App 中使用「Add Funds / Top-up」功能,通过 Apple Pay 扣款充值:
- USD 账户小额测试: Apple Pay 绑定 EtherFi 卡(Web3 虚拟借记卡)向 Freedom 美元账户充值,扣款全额到账,Freedom 端未收取任何手续费(0 费用),秒到账!
- EUR 账户小额测试: Apple Pay 绑定 Myfin 卡(保加利亚电子钱包/预付卡)向 Freedom 欧元账户充值,同样 0 手续费,实时全额到账!
- 大额 USD5,000 输入测试: 在充值界面输入 USD5,000 时,App 前端预估界面虽然依旧显示手续费为 0,但并未实际发起扣款测试!
2. 官方入金资费穿透:境外卡转入基准费率其实是 1%!
很多读者以为 Apple Pay 充值永久 0 手续费,但从 Freedom 官方文件库 调取的总行核心文件《Bank Commission Tariffs for Services Provided to Individuals》(个人服务银行佣金资费表)第 12.5 条显示:
条款 12.5 原文规定: “Transferring money from VISA/MasterCard payment cards issued by any foreign bank that is a member of the International Payment System Association — 1% of the amount, min. 1,000 tenge“ (通过国际支付系统协会成员的任何境外银行发行的 Visa/Mastercard 支付卡转入资金,标准收费为转账金额的 1%,且单笔最低收取 1,000KZT。)
官方条款深度解读:
- 为什么目前 eResidency 页面宣传“0 ₸ to add funds”,且在 App 内通过 Apple Pay 进行小额充值时显示 0 费率?因为这是针对 eResidency 新推广期阶段的减免口径,或者是系统暂未将走 Tokenized 渠道的 Apple Pay 计入传统的 P2P 境外卡转账。
- 但总行的通用基础资费表白纸黑字保留了 1%(最低 1,000KZT)的标准收费条款! 这意味着 0 费率并非长期法律承诺,一旦推广期结束或系统接口规则调整,官方完全有依据按第 12.5 条对境外卡充值加收 1% 的费用。
3. 充值收单 MCC 6012 揭秘:核心风控在「付款卡发卡行」!
在 EtherFi 的交易明细和底层数据中,我们抓取到了这笔 Apple Pay 充值在卡组织网络中的商户类别码(MCC):6012。
商户类别码:MCC 6012
行业定义:Financial Institutions – Merchandise, Services, and Debt Repayment
中文释义:金融机构 – 商品、服务与债务偿还(常用于金融机构充值、转账、准现金交易)
极其重要的风控定性:
- MCC 6012 是 Freedom Bank 作为收款商户的类别代码!
- 当你使用 Apple Pay 充值时,扣款请求发往你的付款卡发卡行,发卡行识别到的交易类型就是“向金融机构充值(MCC 6012)”。
- 严禁直接绑定普通商业银行信用卡充值: 欧美和香港等主流银行的信用卡对 MCC 6012 极度敏感,通常会直接判定为 Cash Advance(预借现金)!不仅没有消费积分,发卡行还会立即加收 3% 至 5% 的预借现金手续费,并按极高的年利率按日计息,切勿为了免手续费而付出惨重代价!
- 稳妥实操指引: 如果计划使用 Apple Pay 充值,强烈建议仅使用确定不收取资金充值手续费的境外借记卡/预付卡(如实测通过的 EtherFi、Myfin)先做小额测试;确认发卡行账单无预借现金或额外手续费、且 Freedom 端全额入账后,再根据需求分批安排。
六、SWIFT 电汇进出资费与欧元 SEPA 避坑真相:有 IBAN 不等于支持 SEPA!
除了 Apple Pay 充值,很多习惯跨境收付款的朋友还会关注传统的银行电汇通道。尤其是在 Freedom Banker 网银中,你会看到自己的账户名下有一串以 KZ... 开头的 20 位账号代码,这正是国际通用的 IBAN(International Bank Account Number)格式。
很多初入出海金融圈的朋友看到 IBAN 就眼前一亮:“太好了!我有欧洲通用的 IBAN 了,可以直接用 Wise、Revolut 或者欧洲加密交易所走极速、零手续费的欧元 SEPA 转账了!”
❌ 停!千万别天真!这是极为致命的认知误区!
1. 致命误区:哈萨克斯坦拥有 IBAN 格式,但根本不支持欧元 SEPA!
- 地理与地缘金融常识: SEPA(Single Euro Payments Area,单一欧元支付区) 是欧洲针对欧元转账设立的内部结算网络,仅覆盖欧盟成员国、欧洲经济区(EEA)国家以及少数签署特许协议的欧洲地区(如瑞士、英国等)。
- 哈萨克斯坦地处中亚,根本不是 SEPA 成员国! 虽然哈萨克斯坦在国家银行系统采用了 20 位的 IBAN 编码标准,但这仅仅代表其账号排版符合国际标准化组织(ISO)的编码规范,绝不等于接入了欧洲的 SEPA 支付清算通道!
- 实操惨痛代价: 当你在欧洲银行或任何欧洲电子钱包(如 Wise、N26、Kraken)向这个以
KZ开头的 IBAN 发起欧元转账时,欧洲银行系统会自动识别其为非 SEPA 国家,并强制回退(fallback)走传统的 SWIFT 国际电汇通道! 这意味着:你不仅无法享受零成本或几毛欧元的 SEPA 转账待遇,还将面临漫长的高额中间行扣费,以及 Freedom 针对非居民设立的重磅手续费刺客!
2. 欧元入账刺客:外国公民每笔强扣 11,000KZT!
如果你打算走国际电汇向 Freedom Bank 转入欧元,请务必先看一眼总行核心文件《Bank Commission Tariffs for Services Provided to Individuals》第 6.1.2 条的明文规定:
条款 6.1.2 原文规定: “Crediting non-cash funds in euros to the Client’s account with the Bank, with the exception of intra-bank operations: – for citizens of the Republic of Kazakhstan: 0 tenge; – for citizens of foreign countries: 11,000 tenge for each operation“
官方条款深度穿透:
- 哈萨克斯坦本国公民接收欧元非现金电汇入账是免费的(0KZT);
- 但对于我们这类通过 eResidency 开立的外国公民(Non-residents),每笔非现金欧元入账,Freedom 会直接固定扣除 11,000KZT(按汇率约合 USD23)!
- 这还仅仅是 Freedom 银行本身的收款入账费。算上国际电汇网络中欧美代理行/中转行扣除的 USD15 至 USD30,一笔哪怕只有 200 欧元的转账,资金还没捂热,两头就被切走 USD40 至 USD50!
3. SWIFT 外币汇出标准资费:外国公民起步最低收取 50,000KZT!
再看资金从 Freedom Bank 通过国际 SWIFT 网络汇出的官方资费标准(总行资费表第 6.3.1 条):
| 客户身份与汇款币种 | 官方电汇费率(BEN/SHA/OUR 模式) | 最低收取金额(起步价) | 最高封顶金额 |
|---|---|---|---|
| 哈萨克斯坦本国公民 | 0.2% | 5,000KZT(约 USD10) | 60,000KZT(约 USD125) |
| 外国公民(非居民标准) | 0.5% | 50,000KZT(约 USD105) | 450,000KZT(约 USD950) |
| 人民币汇往中国(PRC) | 0.15% | 8,000KZT(约 USD17) | 50,000KZT(约 USD105) |
| 俄罗斯卢布(RUB)电汇 | 0.45% | 3,000KZT(约 USD6) | 30,000KZT(约 USD65) |
🎁【限时利好:外国公民同样享受 USD 汇出 0 手续费!】 官方资费表第 6.3.1 条特别优惠明文规定:在 2026 年 9 月 24 日至 2026 年 12 月 31 日特别活动期间,通过 SWIFT 系统汇出美元(USD)并选择 OUR(发件人承担费用) 模式时,外国公民与哈萨克斯坦本国公民一律享受 0 tenge(完全免收官方手续费)!
⚠️ 必须警惕的适用边界:
- 该 0 费率优惠仅限 USD 币种且必须勾选 OUR 模式;
- 优惠属于限时政策,截止日期为 2026 年 12 月 31 日;活动到期后若未延期,将自动恢复基准资费;
- 如果汇出的是 EUR、GBP 等其他非美货币,即使在活动期内,外国公民依旧必须全额支付 0.5%、最低 50,000KZT(约合 USD105)的起步天价手续费!
资费警示小结: 在 2026 年底活动期内,若需向外电汇资金,务必优先选择 USD 且勾选 OUR 模式以享受外国公民 0 费率红利;而对于平时或其他外币,外国公民单笔起步 50,000KZT(超过 100 美元)的门槛极其昂贵,严禁进行小额试水。
七、持卡对外消费与转账须知:官方总则单月 500,000KZT 支出限额与汇款规则
不少朋友拿到这张卡后,除了充值,还打算用来在全球日常消费或向外转账。翻阅 Freedom Bank 官方业务总则与限额文件,有两项针对持卡人对外支出(expenditure transactions)的核心规则必须提前知晓:
1. 对外充值/受限商户支出:单月 500,000KZT 安全限额
翻阅 Freedom Bank 官方业务总则《General conditions for operations of Freedom Bank Kazakhstan JSC》(Reg. No. АО-08-13/260/ИД/18062024)第 125 页:
- 如果你拿着这张 Freedom 卡,对外去充值其他电子钱包、经纪商、交易所或博彩(即商户 MCC 属于 4814 电信、6050 电子钱包准现金、6051 外汇、6012 金融机构、7995 博彩):
- Freedom Bank 系统对这张卡默认设定了单月总支出限额为 500,000KZT(按汇率约合千余美元)!
- 官方条款明确规定:该限额无法通过人工客服手动解除,必须先在普通零售商户发生一笔 50,000KZT 的真实消费后方可解除限制。
2. 国际电汇/向外汇出限额
根据官方《Bank Fees, Limits, and Conditions for International Money Transfer Services》第 1 条,从 Freedom 账户向外汇款设有明确门槛:
- 单笔最高限额:USD7,000(或等值当地货币);
- 单日最高限额:USD7,000;
- 30 个自然日累计上限:USD21,000,且 30 天内不超过 10 笔。
八、总结与自测清单:你适合办这张卡吗?
综合这趟“踩坑与实测”之旅,我们把这张卡片的优缺点做个清晰对比:
| 项目 | 实际表现 | 评级 / 结论 |
|---|---|---|
| 开户门槛 | 需 NFC 芯片护照,在线刷脸,费用显示 USD49/年(官网称一次性) | 门槛较低,但计费周期存疑 |
| 后续维护成本 | eSIM 仅包首月,次月起 USD15/月;需手动换绑并注销 | ⚠️ 必须及时换绑,否则每月被扣 USD15 |
| eGov 政务系统 | 无法绑定,eSIM 未入 BMG 库,无外发短信与语音漫游 | ❌ 彻底避雷,不可用于哈国公共政务 |
| 消费返现功能 | 无法在 Freedom SuperApp 正常登录激活 | ❌ 权益残缺,基本为零返现 |
| 卡片功能与币种 | 多币种账户(USD/EUR/KZT 等),支持 Apple Pay 线下刷卡 | ✅ 满足日常基础多币种消费需求 |
| 充值入金体验 | 支持 Apple Pay 外卡充值,实测 USD/EUR 免手续费(MCC 6012) | ✅ 入金极为便捷(需注意发卡行 MCC 限制) |
| SWIFT 电汇与 SEPA | 虽有 KZ IBAN 但不支持欧元 SEPA;外国公民欧元入账扣 11,000KZT,外币汇出最低 50,000KZT | ⚠️ 严禁用于欧洲小额欧元中转 |
| 合规与税务 | 哈萨克斯坦已加入 OECD CRS 多边税务自动交换 | 每年向税收居民国自动申报账户信息 |
🎯 最终自测建议
- 如果你符合以下情况,请立刻拔草,不要浪费 USD49 与每月 USD15:
- 想搞一个正规哈萨克斯坦 IIN,用来在 eGov 注册、查税单、办当地商业或办理其他哈萨克斯坦本土主流银行;
- 期望拥有一个可以长期自由收发各类验证码、能正常全球漫游的哈萨克斯坦手机号;
- 奔着 Freedom 集团诱人的消费返现、投资币返现等营销活动而来;
- 以为可以用以
KZ开头的 IBAN 走欧洲低成本 SEPA 欧元出入金。 - 如果你符合以下情况,可以权衡考虑:
- 手头已经有多张海外借记卡(如 EtherFi、Myfin 等),急需一张能通过 Apple Pay 零手续费无损充值、并在全球走 Visa/Mastercard 渠道消费的多币种中亚借记卡;
- 明确知道开户后的自救步骤(开卡后立即换绑常用手机号并在次月到期前注销 eSIM),仅把卡片作为备用的资金中转或小额境外消费卡。
出海金融路上,信息差往往决定了试错成本。希望这篇实测避坑文章,能帮你把资金花在真正有价值的地方!